前提
スマートバンクではエンジニアを積極採用しています!
AIが開発のやり方に大きな変化をもたらし、従来の開発のやり方が変わってきています。当社でも実装スピードが上がり、非エンジニアも開発に参加できるようになったことは、この1年での変化とも言えるでしょう。
そんな中でも弊社はエンジニアをまだまだ募集しています。今日はその背景についてお話しします。
ワンバンクのビジネスモデル構成
ワンバンクはカード決済を通した家族の家計管理がコンセプトになっています。家計簿アプリと認識いただいている方が多そうですが、実態としてワンバンクというサービスの中に複数のビジネスモデルが存在する構成になっています。
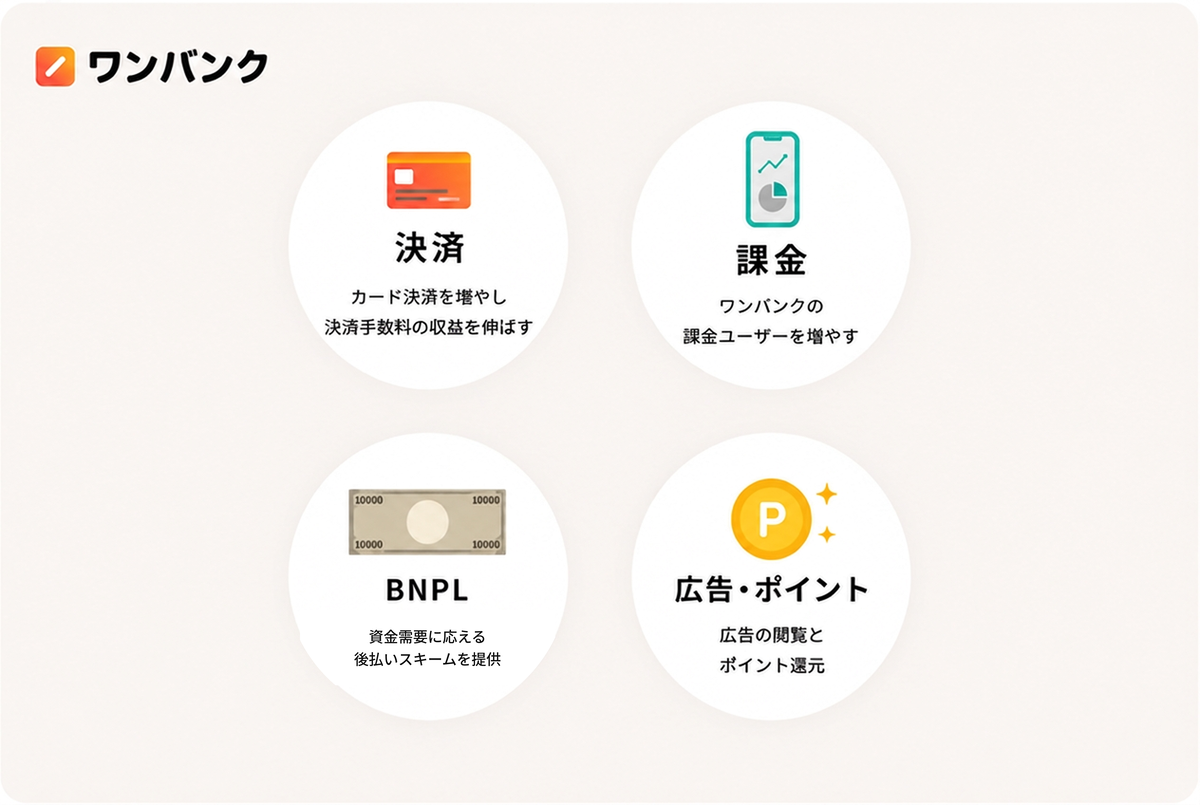
- 決済
- ワンバンク会員を増やして、カード決済を沢山いただくことで決済手数料の収益を伸ばしていく、イシュアとしてのビジネスモデル
- 課金
- クレカ・銀行口座に上限無しで連携できたり、明細への画像添付といった、家計管理が捗る機能を提供し、ワンバンクの課金ユーザーを増やすビジネスモデル
- ワンバンクプラス | AI家計簿アプリワンバンク
- BNPL(Buy Now, Pay Later)
- あとばらいチャージというサービスで、ユーザー様の資金需要に応える残高にチャージして、あとから支払えるサービスを提供しているビジネスモデル
- 後払いアプリならワンバンク|スマホで即日発行・最大5万円後払い可能
- 広告 * ポイント
- アフィリエイトやインプレッション型の広告と、そのコンバージョンによるユーザー様へのポイント還元をセットにしたビジネスモデル
上記のビジネスモデルに紐づく形でチームが組成されており、エンジニアもそのチームに所属する形で事業KPIや機能価値を伸ばすための開発を進めています。
ワンバンクの事業毎の進化
スマートバンクは年に 1 ~ 2 本程度、既存の事業に加えて新しい新規事業を仕込んで実施する会社です。それは既存事業も例外ではありません。事業によってはグロースフェーズに入っているチームもありますが、それぞれのチームの中で、事業範囲を拡大していっています。
例えばBNPL事業は、個人の方が残高に少額をチャージしてあとから支払えるサービスがメインでしたが、利用枠を拡大したローンスキームでの事業展開を行っていたり、個人の中でもフリーランスや個人事業主の方に対象を広げたワンバンク請求書買取といった、ファクタリングの事業も手がけていっています。どちらもユーザーの与信にフォーカスを当てており、決済・与信・資金管理をシームレスにつなげていく事業の一環として取り組んでいます。
既存事業のさらなる飛躍へ
これまでは、給料は現金 or 銀行のみでしか受け取れなかったのですが、法改正に基づく新たな事業チャンスも出てきています。弊社は金融庁から指定資金移動事業者の登録を受けている企業でもあり、そういった金融庁から正式に認可された一部の企業は銀行と同じように給与の受け取り先の口座として事業を行えるようになっています。
資金移動業者の口座への賃金支払(賃金のデジタル払い)について|厚生労働省
現在も生活資金の一部を残高としてお預かりしていますが、ワンバンクに賃金を預けていただくことで、ユーザー様に便益の提供と、そこからの新しい事業展開を考えております。銀行と同じように賃金の振込先になれることで、新しい事業スキームが作れるのは非常にワクワクしますね。
toB領域での新規事業の機会
ワンバンクをサービスインして約5年、金融ドメインに潜りながら決済や家計の共有機能、AI機能 / AIエージェントの開発に取り組んできました。その中でこの 1 ~ 2年、行政や金融機関様から、ワンバンクの仕組みを活用して一緒に何か取り組みができないかといったお声がけを多くいただくことが増えました。 そういった中で PoC を進めていっている案件もあり、どういう課題が存在するかの一例を紹介したいと思います。
どんな課題が存在しているか?
行政の場合
行政によっては市民の方々に子育て支援金といった形で助成金を支給している自治体や地区町村があります。実はこの助成金を支給する際の振込作業や、それを行うオペレーションに相当なコストが掛かっています。
制度によっては何年かに分けてもらえるパターンもあり、そういったコストが年々発生するのと、行政側では支給した後に、施策として効果があったのかを分析したいというニーズがあるのですが、支給後の助成金の活用状況までは中々調査できていないという実態もあります。
そこに対してワンバンク口座で助成金を受け取り、使用状況をレポートするといった解決方法がとれると思っています。
銀行の場合
既存の銀行様が提供されている口座は個人ごとに1口座で開設するのが基本で、家族の中で預金の共有やキャッシュフローの可視化を行うのは難しい構造になっています。ワンバンクは既に夫婦やお子様との間で口座を共有したり送金する仕組みが存在しているので、そういった機能を銀行様向けに提供し、同じ銀行内の家計の把握やお金の移動をスムーズにする部分で良いソリューションを提供できると思っています。
このスキームを拡大していくことで、例えば資産相続といった、親世代から子供世代に資産を継承する際も同銀行内でキチンと預金が引き継がれていく構造なども作れたらと思っています。
イシュアの場合
カード決済において、不正取引の把握やユーザー様への返金作業に多くオペレーションコストを割いています。不正取引の判断や、取引データの更新、ブランド側との返金作業に関して、自動化やAIエージェントを組み込んでいくなどして、作業コストを減らしていく取り組みはまだまだ伸び代があると思っています。
ワンバンクでは不正検知システムの構築や返金の一部自動化といった所までシステムを作り込んでいるのもあり、他イシュア様にそういった良いシステムを共同で開発していくなどして、業界全体の不正、返金に関する作業を最適化していくお手伝いができたらと思っています。
上記の課題に対して、ワンバンクが開発してきた、お金を預かる、カード製造と決済ができる、口座を家計の形態に合わせて共有・把握できるといった仕組みでソリューションをお手伝いできると思っています。ここにあげたのは、一例で他にも金融ドメインで掘っていけるニーズが多くあり、26年中に toB の事業も新しく立ち上げていこうと考えています。
AI活用の前進
AI があるので、開発のスピードは速くなっているのではないか?という声もあると思います。弊社も1チームあたりの開発メンバー数でいうと、より少人数になり新しい事業を立ち上げるためのチームを編成していっています。
そして、弊社はAI活用の推進をエンジニア全員で取り組む方針でやっており、委員会制度という形で実践しています。
今年はその委員会もAI活用をサポートする活動に全振りしており、一例としてAIエージェントを開発する委員会や、ハーネスエンジニアリング、セキュリティの強化を担う委員会といった複数の委員会が存在します。
こういった、AI活用を横断的に進めていく所にも今年は多くの開発力を投下しながら進めていきたいと考えており、エンジニアを必要としています。
スマートバンクはエンジニアを募集しています - まとめ
カジュアル面談を担当させていただく中で、まだまだワンバンクは家計簿アプリという認知が多いと思いますが、複数の事業ポートフォリオでワンバンクは構成されており、既存事業のグロースに応じてドメインを広げながら事業展開をしていっています。
そして、今年からは toB 事業として、既に企業様とPoCを進めていっている案件もあり、事業の対象もさらに拡大させていきます。カードの製造や、決済基盤、共有口座といった金融のコアとなるシステムをスクラッチで開発してきましたが、それをワンバンクだけでなく、外の世界でも使えるような基盤として再設計しシステム提供するのはとても難しいと思います、だからこそ、技術的なやりがいがあるなと非常にワクワクしています。
また、ユーザー課題のヒアリングや、そこから得たインサイトを元にプロダクトを作っていく新しい機会が沢山あり、スマートバンクに今ジョインしていただくのは非常に面白いと思っています。事業面だけでなく、AIを活用して如何に速く事業を立ち上げていくかといった部分にも委員会制度を通してエンジニアが関わっていける、良いタイミングかと思っています。
ぜひ、このエントリーを見て興味を持っていただいた方、カジュアル面談お願いします!
